
- Коррелированные пары могут усиливать друг друга.
- Считайте сумму риска, а не только риск одной сделки.
- Лимит на портфель важнее количества позиций.
Давайте посчитаем на простом примере. На счёте 3 000 долларов три позиции по 0,10 лота. У каждой стоп 30 пунктов, то есть 30 долларов, или 1% на сделку. В сумме 3%. Так это выглядит в отчёте. На деле в момент, когда доллар растёт, EURUSD, GBPUSD и AUDUSD падают одновременно, и просадка приходит не по очереди, а сразу.
Что такое корреляция без формул
Две пары коррелируют, если двигаются в одну сторону чаще, чем случайно. EURUSD и GBPUSD на H1 дают 0,6-0,8 в спокойные недели. EURUSD и USDCHF идут в противофазе, около минус 0,9, потому что франк стоит в знаменателе. Советник об этом не знает. Он видит три независимых сигнала и открывает три позиции, как будто они не связаны.
Считаем общий риск
Общий риск = сумма рисков позиций с одним фактором
Если риск 50 $ + 50 $, общий риск = 100 $
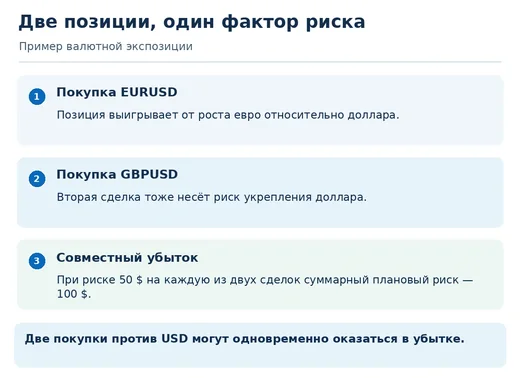
Риск одной позиции 1% - это вес 0,01. Для трёх позиций с корреляцией 0,8 портфельный риск считается так: корень из суммы весов в квадрате плюс удвоенные парные произведения с учётом корреляции. В числах: корень из (3 × 0,0001 + 6 × 0,0001 × 0,8) ≈ 2,8%. Почти 3%, а не 1%. При корреляции 0,95 выходит 2,97% - то есть диверсификация не работает вовсе. При нулевой корреляции было бы 1,7%, но нулевой она не бывает там, где все пары считаются к доллару.
Что с этим делать
Первое: задать лимит на портфель, а не на сделку. Два процента суммарного риска на счёте - рабочая цифра для советника, который торгует несколько пар. Второе: ограничить число позиций в одном направлении. Не больше двух коррелированных входов одновременно, даже если сигналы пришли на всех трёх парах. Третье: считать корреляцию по своей истории, а не по общим таблицам. Раз в неделю прогоните матрицу по H1 за последние 500 баров. Значения выше 0,7 считайте одной позицией.
Где расчёт не работает
| Пара | Риск | Общий риск |
|---|---|---|
| EURUSD | 50 $ | 50 $ |
| GBPUSD | 50 $ | 100 $ при общей ставке на доллар |
| Вывод | Суммируйте риск | Проверяйте фактор риска |
Корреляция непостоянна. На новостях про ставку ФРС пары, которые месяц жили врозь, идут синхронно ровно в тот день, когда позиции открыты. Разные таймфреймы не спасают. Позиция по EURUSD на H4 и по GBPUSD на M15 всё равно встретятся в одном движении доллара, просто на разных скоростях. И ещё: у брокера могут быть разные комиссии по парам, поэтому одинаковый стоп в пунктах даёт разный риск в деньгах. Считать нужно в деньгах, а не в пунктах.
Три пары в один день
Пятница, выход данных по занятости в США. EURUSD идёт вниз на 42 пункта, GBPUSD на 55, AUDUSD на 38. Три позиции по 0,10 лота дают минус 135 долларов, это 4,5% счёта за час, хотя каждая сделка была рассчитана на 1%. Ни один стоп не был пробит, все три сработали по заданным уровням. Ошибка была не в стопах, а в том, что три входа считались независимыми, хотя зависели от одной новости. Если бы советник ограничивал число позиций в одном направлении двумя, убыток был бы 90 долларов и 3%. Разница в 45 долларов за один день - это и есть цена портфельного лимита.
Чек-лист
- сложите риски всех открытых позиций и умножьте на коэффициент корреляции;
- установите лимит на портфель: 2% вместо 3% по каждой сделке;
- не открывайте больше двух позиций в одном направлении по коррелированным парам;
- пересматривайте матрицу корреляции раз в неделю, а не раз в год.
Один советник на пять пар - это не пять стратегий. Это одна стратегия с пятью входами в один и тот же доллар. Пока риск считается по сделке, счёт будет удивлять просадкой, которой не было в тесте.
